EE.UU. ¿En qué ciudades conducen más conductores sin seguro?
Conducir correctamente, respetar las señales y mantener nuestro automóvil asegurado no garantiza que el conductor que viene en sentido contrario haya hecho lo mismo. En Estados Unidos, millones de personas continúan circulando sin cobertura de responsabilidad suficiente, creando un riesgo económico que puede terminar afectando incluso a quienes cumplen rigurosamente con todas las normas.
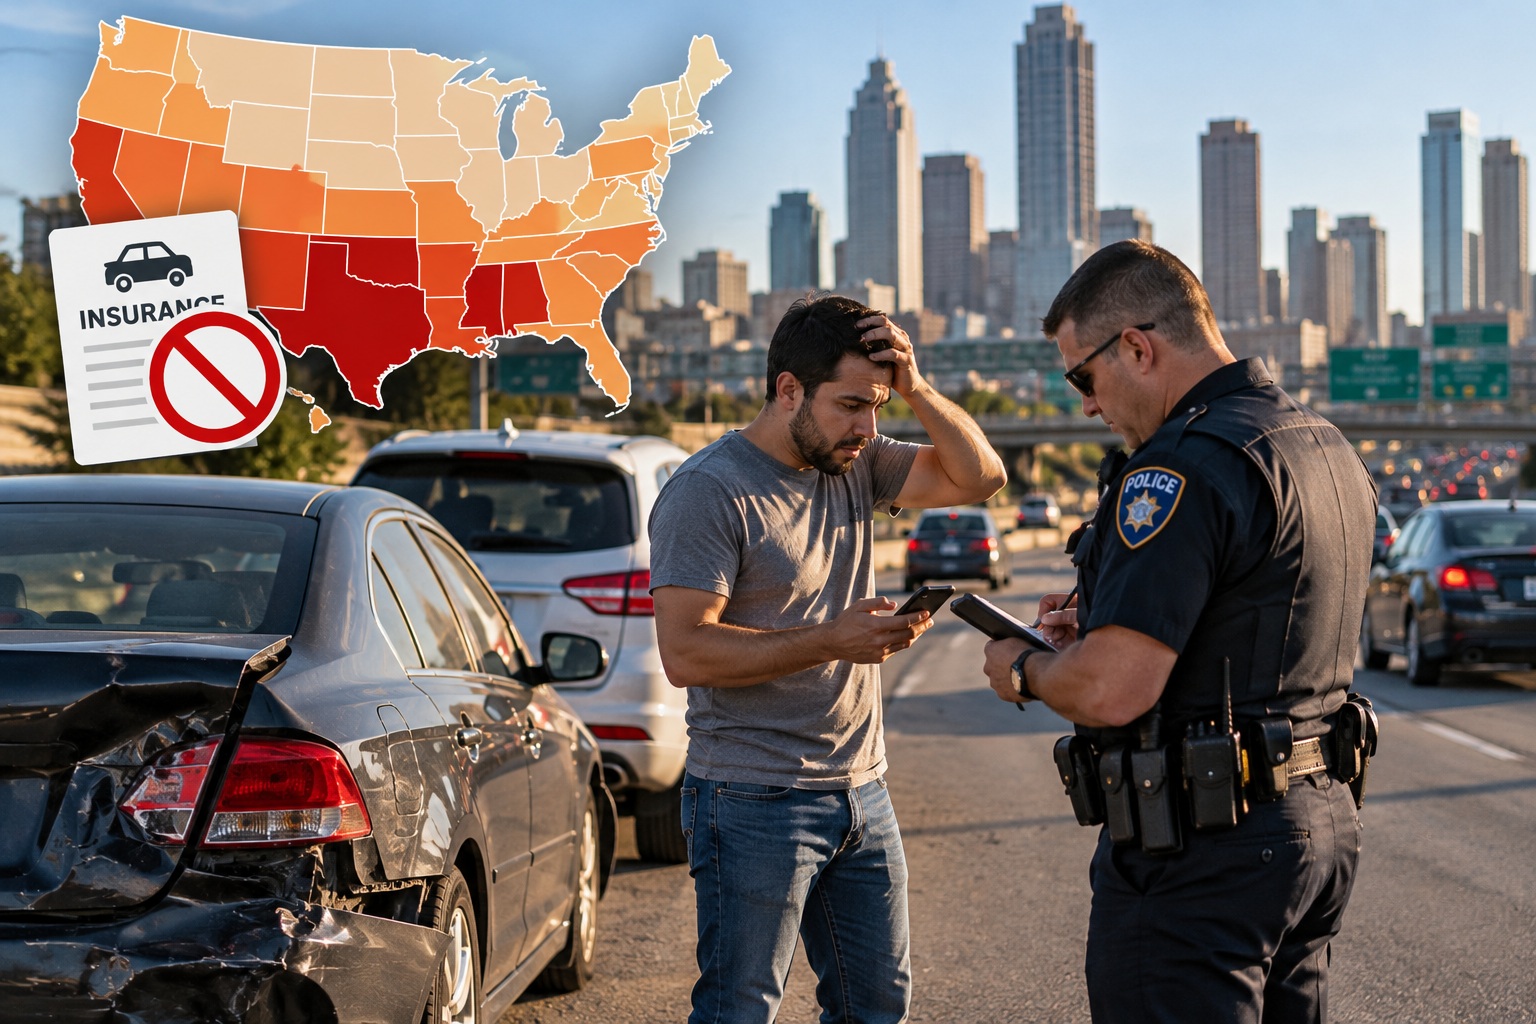
La estadística nacional más reciente disponible del Insurance Research Council estima que 15.4% de los conductores estadounidenses no tenían seguro en 2023, frente a 11.6% en 2019. Esto significa que aproximadamente uno de cada seis automovilistas podía encontrarse circulando sin una póliza capaz de responder adecuadamente después de un accidente.
Pero el promedio nacional oculta diferencias enormes. En Mississippi, la proporción supera el 28%. En New Mexico alcanza 24.1%. Michigan, Tennessee, Missouri, Florida y California también presentan cifras extraordinariamente altas. Para un conductor que vive en uno de estos estados, la cobertura contra automovilistas sin seguro puede convertirse en una de las partes más importantes de toda su póliza.
Mississippi: más de uno de cada cuatro conductores
Mississippi ocupa el primer lugar nacional con una tasa estimada de 28.2% de conductores sin seguro. Es decir, más de uno de cada cuatro automovilistas puede estar circulando sin una cobertura adecuada.
La cifra resulta especialmente preocupante porque Mississippi también aparece regularmente entre los estados con tasas elevadas de mortalidad vial. Cuando un accidente grave involucra a un conductor sin seguro, la situación puede volverse financieramente devastadora para la víctima, especialmente si existen lesiones, hospitalización o pérdida total del vehículo.
El problema no termina simplemente en quién paga la reparación del automóvil. Una colisión severa puede generar facturas médicas enormes, rehabilitación y meses sin poder trabajar. Si el responsable carece de cobertura o de suficientes recursos personales, recuperar ese dinero puede resultar extremadamente difícil.
Por eso en estados con tasas tan elevadas, la cobertura de uninsured motorist, conocida como UM, puede ofrecer una protección fundamental.
New Mexico: 24.1% de conductores sin seguro
New Mexico aparece segundo con 24.1%, prácticamente uno de cada cuatro conductores.
El estado presenta además enormes distancias entre comunidades y una elevada dependencia del automóvil. En muchas zonas rurales, el vehículo no es simplemente una comodidad sino una necesidad para trabajar, estudiar, comprar alimentos o acceder a servicios médicos.
Precisamente en ese entorno, perder un automóvil después de un accidente puede tener consecuencias mucho mayores que en una gran ciudad con transporte público disponible.
La combinación entre alta tasa de conductores sin seguro y carreteras donde se circula a velocidades elevadas aumenta la importancia de contar con una póliza que proteja al asegurado incluso cuando el otro conductor no puede responder.
Washington, D.C.: el problema también afecta a grandes áreas urbanas
Aunque Washington, D.C. técnicamente no es un estado, aparece tercero en la clasificación nacional con aproximadamente 23.1% de conductores sin seguro.
La cifra resulta particularmente llamativa porque estamos hablando de una de las regiones metropolitanas con mayor densidad de tráfico del país. Cada día miles de personas ingresan desde Maryland y Virginia, creando una red vial extremadamente congestionada.
Cuanto mayor sea la cantidad de vehículos interactuando dentro de un espacio reducido, mayor será la exposición a accidentes. Si una proporción tan significativa de automovilistas carece de cobertura, el riesgo financiero aumenta considerablemente.
Michigan: seguro caro y muchos conductores sin cobertura
Michigan ocupa el cuarto lugar con 22.3% de conductores sin seguro.
La situación resulta especialmente interesante porque Michigan también es conocido por tener uno de los mercados de seguros automotrices más costosos de Estados Unidos. Cuando las primas resultan demasiado elevadas para determinados hogares, algunos conductores terminan arriesgándose a circular sin cobertura.
Ese comportamiento crea un círculo problemático. Cuantos más automovilistas sin seguro existen, mayor exposición enfrentan las compañías y quienes sí están asegurados. Esa mayor exposición puede terminar reflejándose en coberturas UM más caras y primas generales más elevadas.
En otras palabras, los conductores que no compran seguro pueden terminar afectando indirectamente el precio pagado por quienes sí cumplen.
Tennessee: más del 21%
Tennessee registra aproximadamente 21.3% de conductores sin seguro, situándose quinto a nivel nacional.
El estado combina grandes áreas metropolitanas como Nashville y Memphis con extensas regiones rurales. Esa mezcla significa que los accidentes pueden ocurrir tanto dentro de tráfico urbano congestionado como en carreteras de alta velocidad.
En cualquiera de los dos escenarios, una colisión con un conductor no asegurado puede terminar obligando al propietario del vehículo afectado a utilizar su propia cobertura, pagar deducibles o incluso iniciar acciones legales para intentar recuperar pérdidas.
Esto explica por qué tener simplemente una póliza básica puede no ser suficiente.
Missouri: 20.7%
Missouri ocupa la sexta posición con una tasa aproximada de 20.7%.
El dato significa que alrededor de uno de cada cinco conductores puede estar circulando sin seguro.
Para ponerlo en perspectiva, un conductor que interactúa diariamente con cientos de vehículos dentro de Kansas City o St. Louis se cruza constantemente con personas que potencialmente no podrían cubrir adecuadamente un accidente grave.
Naturalmente, estas cifras son estimaciones estadísticas y no permiten identificar quién está asegurado y quién no. Pero sí muestran un nivel colectivo de exposición considerable.
Florida: un mercado complicado
Florida aparece séptima con aproximadamente 20.6% de conductores sin seguro según la metodología del Insurance Research Council.
Existe además una particularidad legal importante. En Florida, las leyes obligatorias de seguro se concentran principalmente en protección personal y daños materiales, y no funcionan exactamente igual que en otros estados respecto a responsabilidad por lesiones a terceros.
Esto ayuda a explicar por qué interpretar las cifras de Florida requiere cierto cuidado.
Pero desde la perspectiva del conductor, el resultado práctico es sencillo: protegerse contra personas sin suficiente cobertura continúa siendo extremadamente importante.
Además, Florida tiene enormes áreas metropolitanas, turismo intenso, una enorme cantidad de vehículos rentados y tráfico permanente alrededor de Miami, Orlando, Tampa y Jacksonville.